ரூ.1 லட்சம் டெபாசிட் செய்தால் ரூ.2 லட்சம் ரிட்டர்ன்
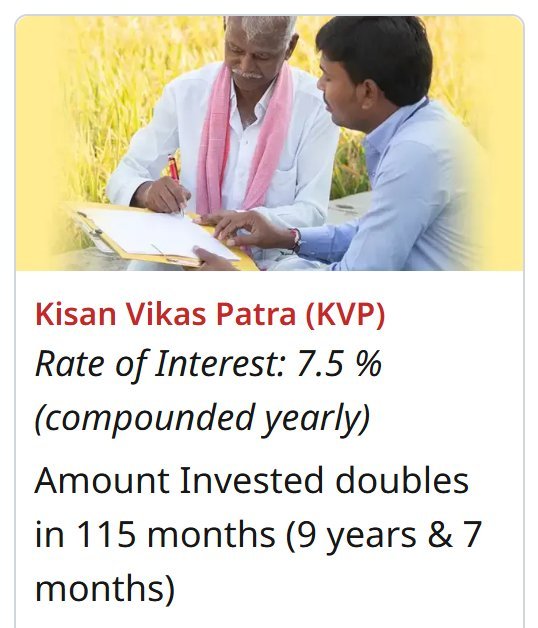
பங்குச் சந்தையில் இடர் ஏதுமின்றி, உங்கள் கடின உழைப்பால் ஈட்டிய பணத்தை பாதுகாப்பான முறையில் இரட்டிப்பாக்க விரும்பினால், போஸ்ட் ஆபிஸின் 'கிசான் விகாஸ் பத்ரா' (KVP) ஒரு சிறந்த திட்டமாகும். தற்போது ஆண்டுக்கு 7.5% கூட்டு வட்டி விகிதத்தை வழங்கும் இத்திட்டம், உங்கள் முதலீட்டை 115 மாதங்களில் (9 ஆண்டுகள் மற்றும் 7 மாதங்கள்) இரட்டிப்பாக்குவதை உறுதி செய்கிறது.
Government Scheme | தற்போது ஆண்டுக்கு 7.5% கூட்டு வட்டி விகிதத்தை வழங்கும் இத்திட்டம், உங்கள் முதலீட்டை 115 மாதங்களில் (9 ஆண்டுகள் மற்றும் 7 மாதங்கள்) இரட்டிப்பாக்குவதை உறுதி செய்கிறது.
பங்குச் சந்தையில் இடர் ஏதுமின்றி, உங்கள் கடின உழைப்பால் ஈட்டிய பணத்தை பாதுகாப்பான முறையில் இரட்டிப்பாக்க விரும்பினால், போஸ்ட் ஆபிஸின் 'கிசான் விகாஸ் பத்ரா' (KVP) ஒரு சிறந்த திட்டமாகும். தற்போது ஆண்டுக்கு 7.5% கூட்டு வட்டி விகிதத்தை வழங்கும் இத்திட்டம், உங்கள் முதலீட்டை 115 மாதங்களில் (9 ஆண்டுகள் மற்றும் 7 மாதங்கள்) இரட்டிப்பாக்குவதை உறுதி செய்கிறது.
இந்த திட்டத்தில் எந்தவொரு இந்தியக் குடிமகனும் வெறும் 1,000 ரூபாய் ஆரம்ப வைப்புத்தொகையுடன் கணக்கைத் தொடங்கலாம். இதில் முதலீட்டிற்கு உச்சவரம்பு ஏதுமில்லை என்பதால், ஒரு பெரிய நிதியை உருவாக்க இது ஒரு நம்பகமான வழியாக அமைகிறது. எனவே, உங்கள் பணத்தை இரட்டிப்பாக்கும் இந்தத் திட்டத்தைப் பற்றித் தெரிந்து கொள்வோம்.
உதாரணமாக, ஆரம்ப முதலீடு ரூ.10 லட்சமாகவும், முதிர்வுத் தொகை ரூ.20 லட்சமாகவும் இருக்கும். இதில் கூடுதலாக உள்ள ரூ.10 லட்சம் என்பது முதலீட்டின் மூலம் ஈட்டப்பட்ட வட்டியாகும். இருப்பினும், இந்தக் கணக்கீடு 7.5% வட்டி விகிதம் மற்றும் 115 மாத கால அளவை அடிப்படையாகக் கொண்டது. சிறு சேமிப்புத் திட்டங்களுக்கான வட்டி விகிதங்களை அரசு அவ்வப்போது மாற்றி அமைப்பதால், முதலீடு செய்யும் நேரத்தில் நடைமுறையில் உள்ள வட்டி விகிதத்தைச் சரிபார்ப்பது அவசியமாகும்.
குறைந்தபட்சம் ரூ.1,000 முதலீட்டில் KVP கணக்கைத் தொடங்கலாம். அடுத்தடுத்த முதலீடுகளை ரூ.100-ன் மடங்குகளில் மேற்கொள்ளலாம். இந்திய அஞ்சல் துறையின்படி, KVP திட்டத்தில் அதிகபட்ச முதலீட்டு வரம்பு ஏதுமில்லை. இதன் பொருள், முதலீட்டாளர்கள் தங்கள் தேவைகள் மற்றும் நிதி வசதிக்கு ஏற்ப முதலீடு செய்யலாம். இருப்பினும், பெருந்தொகையை முதலீடு செய்வதற்கு முன், பொருந்தக்கூடிய KYC மற்றும் பிற விதிமுறைகள் குறித்துத் தெரிந்து கொள்வது அவசியமாகும்.
இந்த திட்டத்தில் முதலீடு செய்வதற்கான தகுதி வரம்புகளும் தெளிவாக வரையறுக்கப்பட்டுள்ளன. இத்திட்டம் இந்தியாவில் வசிக்கும் தனிநபர்களுக்கு மட்டுமே பொருந்தும். ஒரு பாதுகாவலர், மைனர் (18 வயதுக்குட்பட்டவர்) ஒருவரின் சார்பாக இக்கணக்கைத் தொடங்கலாம். 10 வயது அல்லது அதற்கு மேற்பட்ட வயதுடைய மைனர் ஒருவரும் தனது சொந்தப் பெயரில் KVP கணக்கைத் தொடங்கலாம். எனினும், இது இத்திட்டத்தின் விதிமுறைகளுக்கு உட்பட்டதாக இருக்கும். பொருந்தக்கூடிய விதிகளின்படி, இக்கணக்கைத் தனிப்பட்ட முறையிலோ அல்லது கூட்டாகவோ தொடங்கலாம் என்பதைக் கவனத்தில் கொள்ள வேண்டும்.
இந்த திட்டத்தின் மிக முக்கியமான அம்சம் அதன் நிலையான கால அளவு ஆகும். 7.5% வட்டி விகிதத்தில், இதன் கால அளவு 115 மாதங்கள், அதாவது 9 ஆண்டுகள் மற்றும் 7 மாதங்கள் ஆகும். இந்திய அஞ்சல் துறையின் சமீபத்திய தரவுகளும் இதே கால அளவையே குறிப்பிடுகின்றன.
KVP கணக்குகளை முதிர்வு காலத்திற்கு முன்பே முடித்துக்கொள்வது தொடர்பான விதிமுறைகளும் உள்ளன. பொதுவாக, கணக்கு தொடங்கப்பட்ட தேதியிலிருந்து 2 ஆண்டுகள் மற்றும் 6 மாதங்களுக்குப் (30 மாதங்கள்) பிறகு, சில நிபந்தனைகளுக்கு உட்பட்டு முதிர்வு காலத்திற்கு முன்பே அக்கணக்கை முடித்துக்கொள்ளலாம். மேலும், கணக்கு வைத்திருப்பவரின் இறப்பு அல்லது நீதிமன்ற உத்தரவு போன்ற குறிப்பிட்ட சூழ்நிலைகளிலும், விதிமுறைகளின்படி முதிர்வு காலத்திற்கு முன்பே அக்கணக்கை முடித்துக்கொள்ள முடியும்.
முதிர்வு காலத்திற்கு முன்பே பணத்தை எடுத்தால், பெறப்படும் தொகை மற்றும் ஈட்டப்பட்ட வட்டி ஆகியவை பொருந்தக்கூடிய விதிகளின்படி கணக்கிடப்படும். எனவே, முதிர்வு காலத்திற்கு முன்பே கணக்கை முடிப்பதற்கு முன், அஞ்சலகத்திலிருந்து கிடைக்கக்கூடிய தொகை குறித்த விவரங்களை அவசியம் தெரிந்து கொள்ள வேண்டும்.
இந்த திட்டத்தில் முதலீடு செய்ய, உங்களுக்கு அருகிலுள்ள அஞ்சல் அலுவலகத்தில் விண்ணப்பிக்கலாம். கணக்கைத் தொடங்க, விண்ணப்பப் படிவத்துடன் தேவையான KYC ஆவணங்களைச் சமர்ப்பிக்க வேண்டும். இந்த KYC செயல்முறையில் பான் (PAN) மற்றும் ஆதார் (Aadhaar) போன்ற ஆவணங்கள் அடங்கும். ஆதார் அட்டை இல்லாத பட்சத்தில், சில மாற்று ஆவணங்களும் ஏற்றுக்கொள்ளப்படலாம். விண்ணப்பப் படிவத்தில் தேவையான விவரங்களை நிரப்பி, முதலீட்டுத் தொகையைச் செலுத்திய பிறகு KVP கணக்கு தொடங்கப்படுகிறது. முதலீடு தொடர்பான ஆவணங்கள் மற்றும் சான்றிதழ்களைப் பாதுகாப்பாக வைத்திருக்க வேண்டும்.
முதலீடு செய்வதற்கு முன், நடைமுறையில் உள்ள வட்டி விகிதம், முதிர்வு காலம், காலத்திற்கு முன்பே பணத்தை திரும்பப் பெறுவதற்கான நிபந்தனைகள் மற்றும் பொருந்தக்கூடிய வரி விதிமுறைகள் ஆகியவற்றைத் தெரிந்து கொள்வது மிகவும் முக்கியம். அரசு உத்தரவாதம் மற்றும் எளிமையான நடைமுறைகள் காரணமாக, நடுத்தர வர்க்கத்தினரிடையே இத்திட்டம் இன்றும் மிகவும் விரும்பப்படும் முதலீட்டுத் தேர்வுகளில் ஒன்றாகத் திகழ்கிறது.
Share
What's Your Reaction?
 Like
4
 Dislike
0
 Love
4
 Funny
0
 கோபம்
0
 Sad
0
 Wow
4